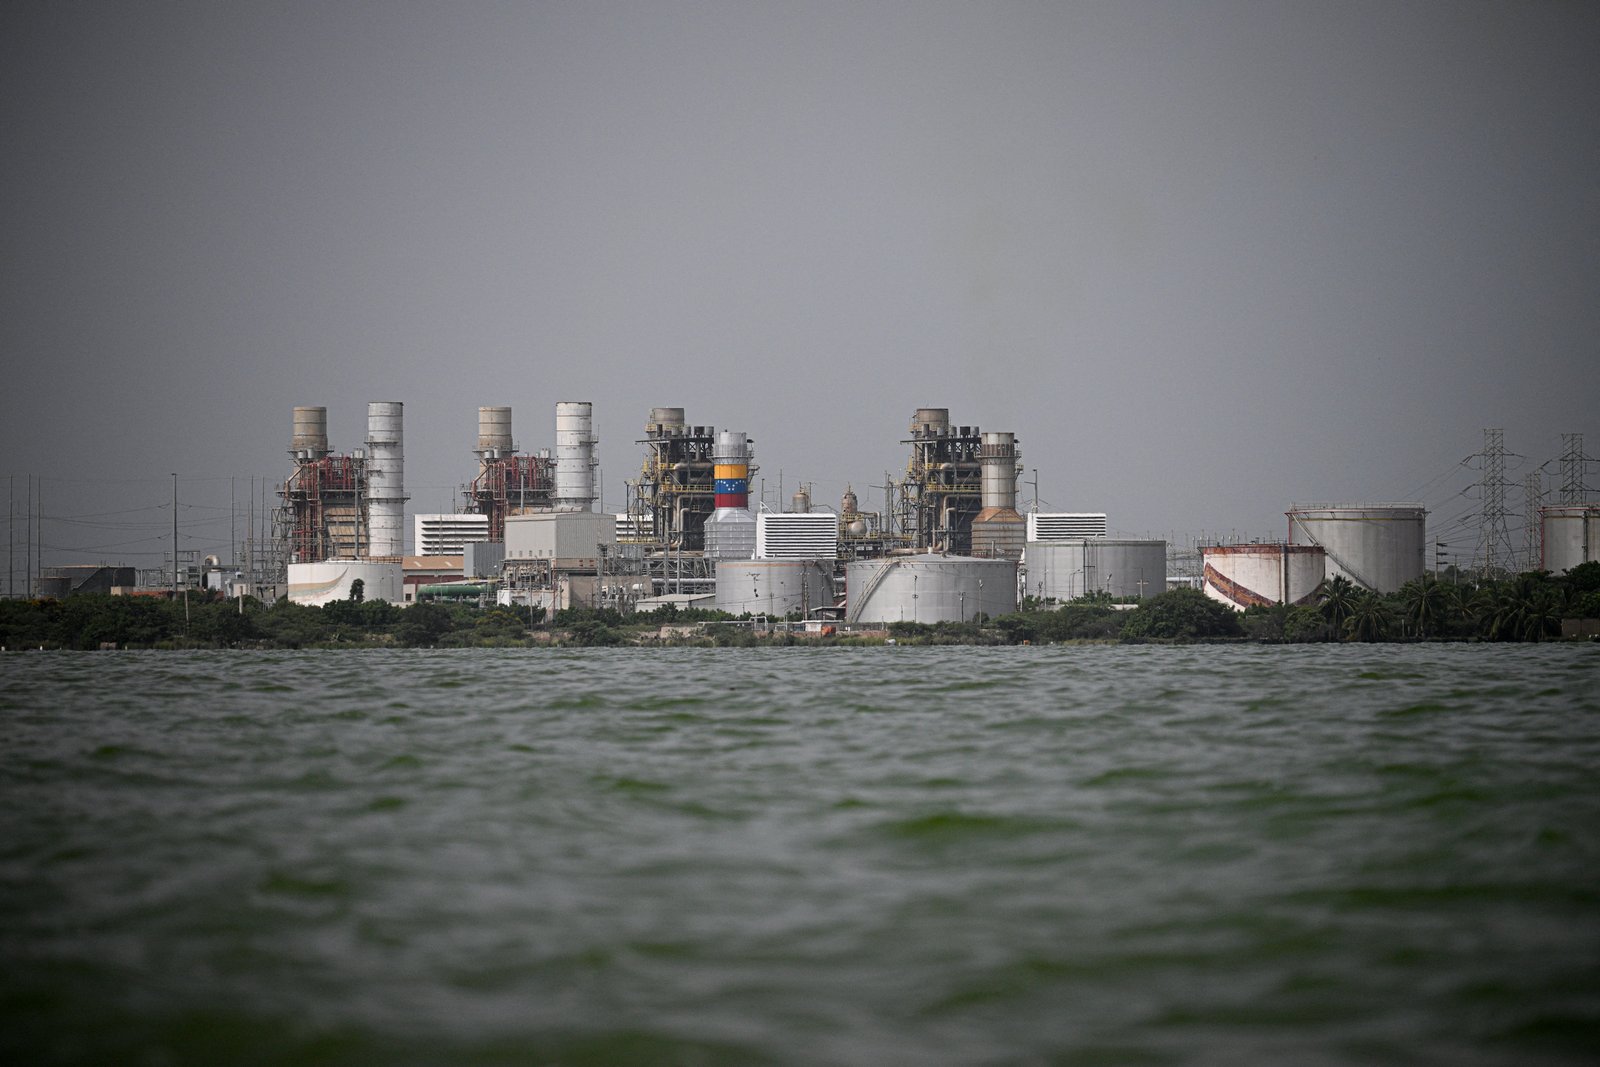
Los cambios experimentados en los últimos años en la tributación de las grandes empresas se han quedado muy lejos de la revolución que prometían. La euforia de 2021, cuando cerca de 140 países acordaron establecer un tipo mínimo del 15% a las mayores multinacionales, se desinfló a medida que el compromiso político se trasladaba a la legislación y afloraban las dificultades para concretarlo. Valga como muestra el caso español. El nuevo impuesto complementario, aprobado en virtud de una directiva europea para garantizar que las grandes multinacionales tributen al menos un 15% de sus beneficios, solo ha brindado 46 millones de euros hasta agosto de 2026 —cuando se dispone de la mayor parte de la recaudación que se tendrá en el conjunto del año—, frente a la previsión milmillonaria elaborada a partir de las cifras que manejaba la Organización para la Cooperación y el Desarrollo Económicos (OCDE) y antes de que el alcance del proyecto internacional perdiera ambición.. Seguir leyendo
La iniciativa internacional para que los grandes grupos tributen más se queda descafeinada
Feed MRSS-S Noticias
La iniciativa internacional para que los grandes grupos tributen más se queda descafeinada
El audio de esta noticia utiliza una voz sintética generada por Inteligencia Artificial y podría tener algunas inconsistencias.

Los cambios experimentados en los últimos años en la tributación de las grandes empresas se han quedado muy lejos de la revolución que prometían. La euforia de 2021, cuando cerca de 140 países acordaron establecer un tipo mínimo del 15% a las mayores multinacionales, se desinfló a medida que el compromiso político se trasladaba a la legislación y afloraban las dificultades para concretarlo. Valga como muestra el caso español. El nuevo impuesto complementario, aprobado en virtud de una directiva europea para garantizar que las grandes multinacionales tributen al menos un 15% de sus beneficios, solo ha brindado 46 millones de euros hasta agosto de 2026 —cuando se dispone de la mayor parte de la recaudación que se tendrá en el conjunto del año—, frente a la previsión milmillonaria elaborada a partir de las cifras que manejaba la Organización para la Cooperación y el Desarrollo Económicos (OCDE) y antes de que el alcance del proyecto internacional perdiera ambición.
La iniciativa internacional nació para dar respuesta a unas reglas fiscales internacionales obsoletas y limitar la competencia fiscal a la baja entre Estados con un claro objetivo: dificultar las prácticas de las grandes corporaciones dirigidas a desviar beneficios a territorios de baja o nula tributación y rebajar así su factura con el fisco. Las negociaciones, llevadas a cabo en el seno de OCDE, acabaron, sin embargo, por atascarse, y la vuelta de Donald Trump a la Casa Blanca les asestó el golpe de gracia.
Tras varias idas y venidas, el resultado final es un tipo mínimo del 15% a las multinacionales con más de 750 millones de ingresos —el conocido técnicamente como “pilar dos”— que se ha quedado muy descafeinado, como muestran los datos de este 2026, el primer año en que se paga (aunque se calcula sobre los resultados de 2024). La ambición inicial ha quedado rebajada tanto por las numerosas exenciones que se han introducido en su diseño como por el hecho de que las multinacionales estadounidenses finalmente no estarán sujetas al gravamen. La otra pata del acuerdo —el “pilar uno”— que pretendía redistribuir parte de los beneficios de los mayores grupos mundiales en los países donde operan, está paralizada.
Ante este escenario, España intentó adelantarse a los acontecimientos y aprobó en 2022 un tipo mínimo del 15% sobre la base imponible para empresas con facturación superior a 20 millones de euros en territorio español. El Gobierno, sin embargo, aseguró que adaptaría el gravamen a lo que se acordara en el marco internacional.
Dos años después, traspuso la directiva europea que introduce el tipo mínimo de la OCDE. Esta figura, a diferencia del tributo nacional, se aplica sobre el resultado contable —más parecido al beneficio neto que a la base imponible—, afecta a los grupos con más de 750 millones de facturación global e incorpora tres figuras en una.
La primera es el impuesto complementario nacional: las entidades de un grupo nacional o multinacional con una tributación inferior al 15% en España abonarán la diferencia para alcanzar esta tasa. El segundo gravamen, conocido como impuesto complementario primario, obliga a la matriz de un grupo multinacional situado en España a pagar la diferencia en la tributación de sus filiales si estas tributan en el extranjero por debajo del 15%. La tercera herramienta es el impuesto complementario secundario, que permite recaudar el impuesto pendiente sobre filiales de grupos extranjeros en España insuficientemente gravados en origen.
Rellena tu nombre y apellido para comentarcompletar datos
Archivado En