Noviembre comienza con una notable caída del precio del petróleo hasta los 110 dólares por barril de «Brent», a la espera de cómo evolucione la situación en Oriente Medio. Los inversores siguen atentos a posibles avances en las relaciones diplomáticas entre Estados Unidos e Irán. Los mercados europeos se mueven siguiendo un patrón diferente. El CAC de París y el FTSE 100 de Londres registran ligeras caídas, mientras que el DAX alemán se mantiene prácticamente sin cambios. Por su parte, el Ibex 35 avanza alrededor de medio punto porcentual hasta superar los 18. 700 puntos. Seguir leyendo


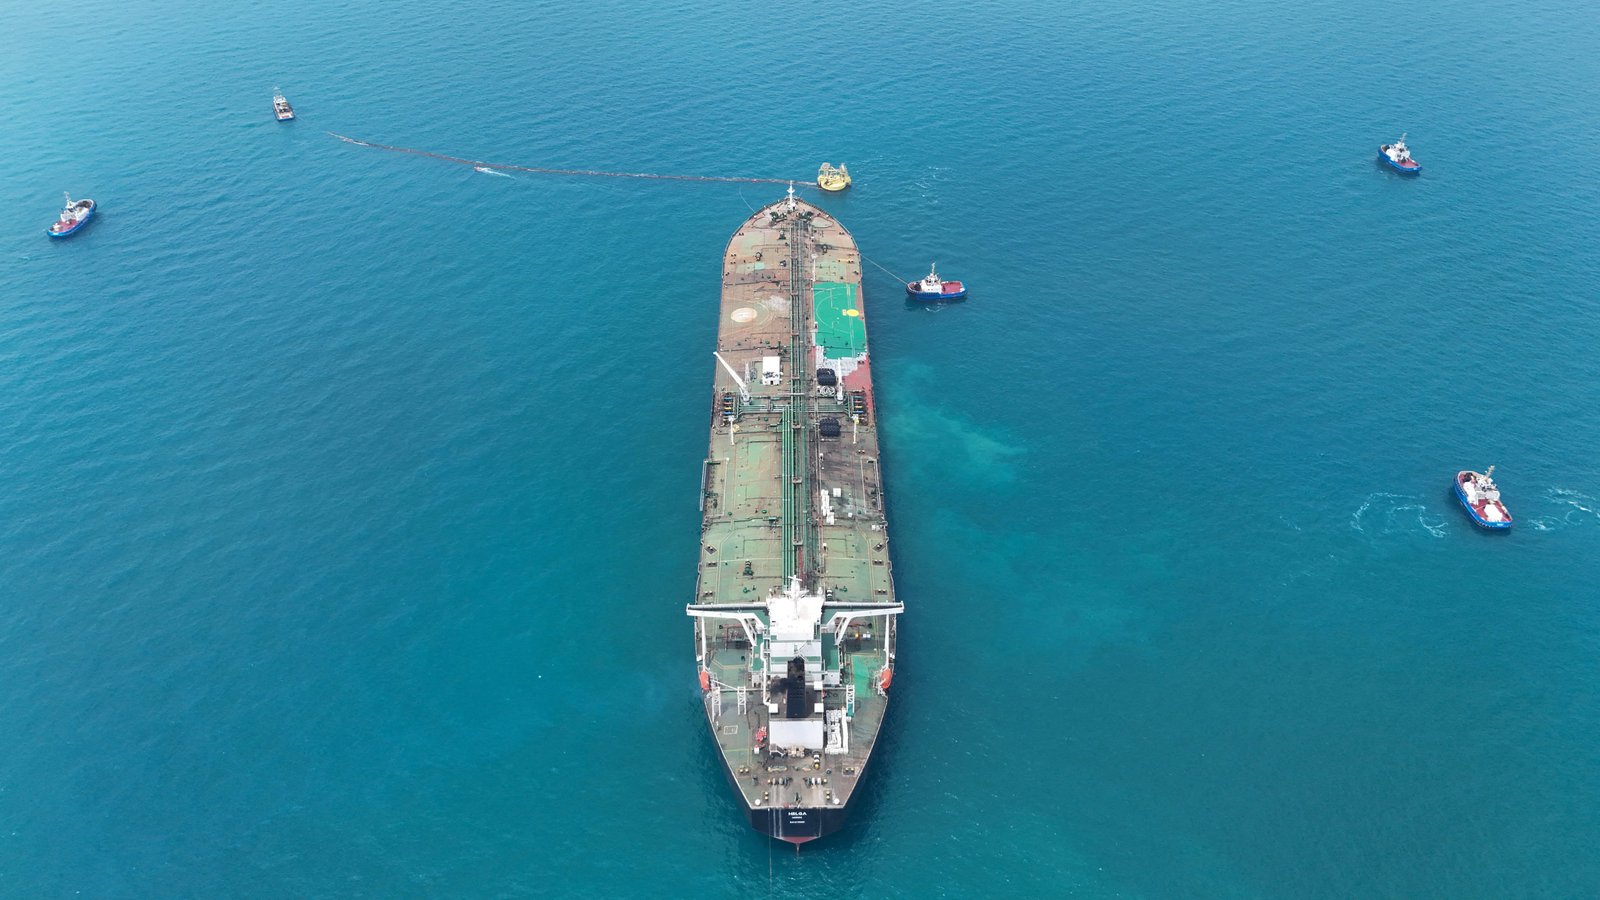
El barril de «Brent» baja hasta los 110 dólares
Fuente: MRSS-S News
Noviembre comienza con un signo positivo en las bolsas asiáticas, con los inversores esperando que los resultados de Apple, que se darán a conocer más tarde, aporten cierto alivio a las preocupaciones sobre el consumo de efectivo de la IA, mientras que los precios del petróleo caen al tiempo que continúan las conversaciones entre los mediadores iraníes y Catar. Los petroleros seguían siendo atacados en el Golfo, y los futuros del Brent cayeron un 3, 3 %, hasta los 109, 70 dólares por barril, frente al 13, 6 % registrado en octubre. Los futuros del crudo estadounidense bajan un 3, 4 % por barril. Apple ha sido un oasis de relativa calma, ya que no gasta miles de millones en centros de datos, y sus acciones han subido durante cuatro meses consecutivos, lo que ha permitido a Nvidia convertirse en la empresa cotizada más valiosa del mundo. Los analistas esperan unas ganancias trimestrales por acción (BPA) de 2 dólares sobre unos ingresos de más de 11 000 millones de dólares, frente a los 1, 85 dólares del mismo periodo del año pasado. La empresa también podría ofrecer algunas indicaciones sobre el rendimiento de las primeras ventas del iPhone 18, cuyos pedidos anticipados comenzaron a mediados de octubre. Los futuros del S&P 500 suben un 0, 5 %, mientras que los del Nasdaq repuntan un 0, 9 %. El Nasdaq, con gran peso en el sector tecnológico, perdió casi un 7 % en octubre, su peor mes desde la debacle arancelaria del «Día de la Liberación» de abril de 2025. Tras las preocupaciones sobre el flujo de caja negativo y el volumen de inversión en IA, que provocaron un rápido aumento del coste del seguro de impago corporativo la semana pasada, existe una necesidad apremiante de noticias alentadoras. La caída de casi un 29 % de Intel el viernes también ha aumentado la presión sobre otros grupos de fabricantes de chips, entre ellos AMD. Un factor adicional son las elecciones de mitad de legislatura en Estados Unidos, donde una victoria de los demócratas en una o ambas cámaras podría crear más obstáculos políticos para los centros de datos. «Los resultados de beneficios han puesto de relieve el reto fundamental al que se enfrentan los inversores en renta variable: el crecimiento de los beneficios es sólido, pero ya no se está acelerando», afirmó Ben Snider, estratega jefe de renta variable de Goldman en EE. UU. , en una nota recogida por Reuters. «Del mismo modo, los resultados del tercer trimestre respaldan nuestra opinión de que la inversión en IA. . . El gasto seguirá creciendo, pero la tasa de crecimiento del gasto de capital en IA está alcanzando su punto álgido. El Nikkei de Japón comienza la semana con un alza del 0, 3 % de subida, mientras que el KOSPI de Corea del Sur se sitúa en un 2, 6 %, tras haber perdido un 16 % el mes pasado. En China, el Shanghai Composite avanza un 1, 3 % tras los informes de los medios de comunicación que indican que los reguladores se reunirían con instituciones financieras para debatir medidas de apoyo a los mercados de capitales. En Europa, los futuros del EuroSToxx 50 se sitúan en el 0, 3 %. El Ibex 35 abrirá el lunes 18 en 6. 529, 9 puntos, nivel al que cerró el pasado viernes tras caer un 1, 08 %. La caída de las acciones el mes pasado supuso un respiro para los bonos, considerados refugios seguros, y los inversores se preguntaban si una venta masiva y sostenida en el mercado bursátil podría disuadir a la Reserva Federal de subir los tipos de interés en diciembre. Los futuros siguen apuntando a una probabilidad del 72 % de que se produzca una subida de los tipos de interés de un cuarto de punto, pero ahora solo se han descontado 55 puntos básicos de ajuste total, frente a los más de 70 puntos básicos de hace un mes. El rendimiento de los bonos del Tesoro a 10 años se mantuvo en el 4, 931 %, muy por debajo de su máximo de octubre, situado en el 5, 3645 %, mientras que el rendimiento a 2 años se situó en el 4, 612 %. El Tesoro anunciará este miércoles sus planes trimestrales de refinanciación, lo que podría implicar una mayor emisión en el tramo corto de la curva. Entre los bancos centrales que se reúnen esta semana, los mercados apuestan por subidas de tipos por parte del Banco de la Reserva de Australia, el Banco de Inglaterra y el Riksbank, mientras que se espera que el Norges Bank mantenga sus tipos sin cambios. En los mercados de divisas, los principales pares se mantuvieron prácticamente sin cambios, mientras que toda la actividad se concentró en las acciones. El euro se fortaleció ligeramente hasta situarse en 1, 1169 dólares, mientras que el dólar apenas varió, situándose en 157, 75 yenes. Bolsas – Divisas – Deuda – Tipos de interés – Materias primas