CoreWeave sembró el miedo la semana pasada en Wall Street. Es el mayor proveedor independiente de capacidad de cálculo para inteligencia artificial, y el mercado le asigna una probabilidad de impago superior al 50% en los próximos cinco años, de acuerdo con los seguros de crédito. La noticia es que esta firma es el primer cliente en el conjunto del negocio de Merlin, la socimi (sociedad cotizada de inversión en el mercado inmobiliario) que ha colocado a los centros de datos como su gran motor de crecimiento. La compañía estadounidense, que se ha desplomado un 25% en las últimas cinco sesiones, suponía nueve de cada diez euros ingresados dentro del segmento de centros de datos de la inmobiliaria española a cierre de junio, según la información enviada a la Comisión Nacional del Mercado de Valores (CNMV). Este lunes, Merlin retrocede en Bolsa un 1%, pero desde que arrancó la tormenta a inicios de la semana pasada cae un 4%.
La socimi del Ibex 35 informó a los analistas el domingo por la noche sobre su exposición a la estadounidense, en el ojo del huracán por la IA. Alrededor del 90% de los ingresos de la inmobiliaria en centros de datos proviene de esta multinacional.
Feed MRSS-S Noticias
CoreWeave sembró el miedo la semana pasada en Wall Street. Es el mayor proveedor independiente de capacidad de cálculo para inteligencia artificial, y el mercado le asigna una probabilidad de impago superior al 50% en los próximos cinco años, de acuerdo con los seguros de crédito. La noticia es que esta firma es el primer cliente en el conjunto del negocio de Merlin, la socimi (sociedad cotizada de inversión en el mercado inmobiliario) que ha colocado a los centros de datos como su gran motor de crecimiento. La compañía estadounidense, que se ha desplomado un 25% en las últimas cinco sesiones, suponía nueve de cada diez euros ingresados dentro del segmento de centros de datos de la inmobiliaria española a cierre de junio, según la información enviada a la Comisión Nacional del Mercado de Valores (CNMV). Este lunes, Merlin retrocede en Bolsa un 1%, pero desde que arrancó la tormenta a inicios de la semana pasada cae un 4%.
Merlin ingresó 28 millones de euros por el alquiler de centros de datos durante el primer semestre, más del doble que un año antes. Y de esta cantidad, alrededor de 25 millones proceden de un único cliente. Es CoreWeave, la compañía estadounidense de capacidad de cálculo para inteligencia artificial cuya deuda cotiza desde hace semanas como la de una empresa en dificultades y a la que los seguros de crédito (CDS, por sus siglas en inglés) colocan en la picota. En concreto, esta cantidad representa en torno al 90% del negocio de crecimiento de Merlin. Sobre el conjunto de los ingresos de la socimi, el peso en los ingresos de la compañía estadounidense –que compra procesadores, los instala en centros de datos y vende en el mercado esta capacidad– baja al 8,6%. CoreWeave consta como su cliente principal con contratos que vencen entre 2024 y 2035.
Merlin ha situado los data centers como su gran área de crecimiento, para diferenciarse de su negocio clásico, centrado en oficinas, centros comerciales y naves logísticas. La mala noticia es que ahora están en la diana del mercado, puesto que estas infraestructuras son el cerebro de la inteligencia artificial y, una vez más, esta vuelve a estar en el ojo del huracán. La acción de la inmobiliaria se ha dejado un 22% en tres meses y este lunes vuelve a caer, arrastrada por el desplome del 12% que CoreWeave sufrió el viernes en Wall Street.
Los expertos consultados indican que lo que primero ha afectado a las acciones de la socimi es la subida de tipos de interés por parte del BCE, y también el real decreto que el Gobierno ha preparado sobre centros de datos, a lo que se une ahora la crisis de CoreWeave. El problema financiero de la multinacional estadounidense proviene de su elevada deuda, de más de 50.000 millones de dólares, debido a su ambicioso plan de inversiones, por lo que la compañía no es rentable, pero no tiene problemas de facturación, ya que los analistas prevén una facturación de alrededor de 13.000 millones este año, además de contar con una muy relevante cartera de pedidos.
La cúpula de Merlin se puso en contacto con los analistas en la noche del domingo 18 de octubre, según explica Jefferies en un informe publicado este lunes. Esta casa de análisis detalla la defensa de Merlin en cuatro bloques. Primero, la socimi sostiene que la concentración actual refleja que la plataforma está en su fase inicial y que su intención es mantener a cualquier inquilino por debajo del 20%. Segundo, los arrendamientos de centros de datos incorporan garantías y mecanismos de respaldo; incluso, llegado el caso, pueden interrumpir el suministro eléctrico si el cliente deja de pagar. Tercero, Merlin indica que la capacidad que CoreWeave tiene alquilada está totalmente utilizada y genera unos ingresos muy superiores a la renta que la socimi cobra por ella, según Merlin. El cuarto es que, si CoreWeave cayera, el activo causaría avidez en el mercado, debido a la escasez que existe de potencia eléctrica ya conectada combinada con un centro ya equipado.
El Sabadell, por su parte, también ha salido en defensa de Merlin, al considerar que “la alta concentración actual es temporal y refleja la inmadurez de una plataforma que va a crecer fuertemente en los próximos cinco años”. En cualquier caso, la concentración no es un riesgo sobrevenido. Las mismas cuentas que identifican a CoreWeave como primer cliente en junio lo situaban ya en esa posición a 31 de diciembre de 2025, con un peso del 8,8%. La compañía no había detallado la exposición hasta que la acción de CoreWeave perdió una cuarta parte de su valor.
Jefferies está en pleno proceso de colocación de papel de CoreWeave, ha cobrado de la firma estadounidense en los últimos 12 meses y espera volver a cobrar en los próximos tres. Además, uno de los tres analistas que firman el informe tiene acciones de Merlin. Toda esta información está incluida en el documento del banco de inversión estadounidense. El Sabadell, por su parte, revela que ha asegurado emisiones de Merlin en el último año.
Principal cliente
CoreWeave es el principal cliente de Merlin desde el pasado año. Debido a la importancia que están tomando los ingresos de los centros de datos para la socimi, la compañía estadounidense supuso el 8,6% del total de las rentas en el primer semestre del año, según ha transmitido la empresa del Ibex 35 a los analistas.
Esta alta concentración responde al estado temprano de su plataforma de centros de datos, con 160 MW operativos o prealquilados sobre los 724 MW esperados en total en las tres primeras fases, según ha explicado la socimi a analistas y recoge el informe de Jefferies.
Merlin ha destacado a los analistas que su objetivo pasa por limitar la exposición a un único cliente por debajo del 20% de su negocio de centros de datos cuando esté totalmente desarrollado y ha asegurado que las reservas en la infraestructura en Madrid y en negociones en Lisboa incluye también a otros clientes.
CoreWeave es un cliente que alquila los espacios de centros de datos de Merlin. Lo que hace esta multinacional estadounidense es instalar sus equipos, muy vinculados al desarrollo de la inteligencia artificial -de hecho, uno de sus grandes accionistas es el fabricante de chips Nvidia- para dar soluciones tecnológicas a otras compañías.
Los planes de centros de datos
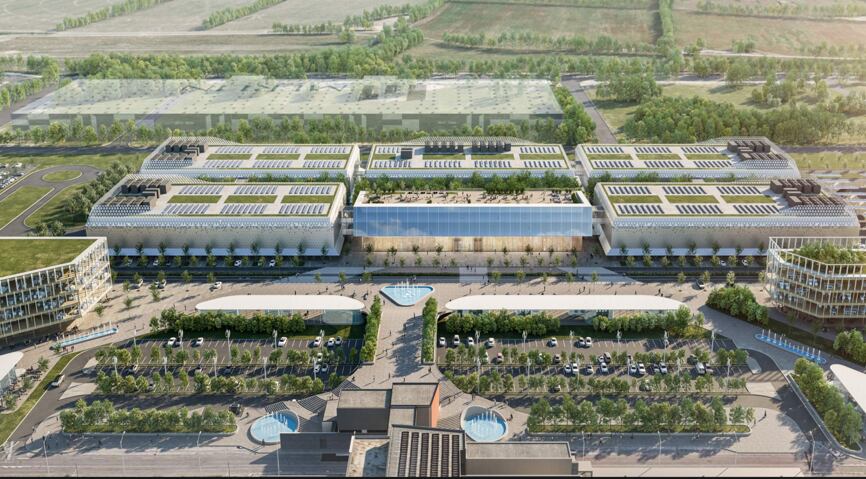
La socimi encabezada por Ismael Clemente como consejero delegado y dueña de edificios de oficinas, centros comerciales y naves logísticas, arrancó después de la pandemia de Covid-19 la estrategia de posicionarse en el pujante sector de los centros de datos. Se alió con la estadounidense Edged para su gestión y en poco tiempo se ha convertido en el mayor propietario con proyectos en marcha en la península.
Merlin ha lanzado estos proyectos en distintas etapas. La primera de 64 MW y 614 millones de inversión, con infraestructuras en Getafe (Madrid), Barcelona y Álava, está construida y prevé estar estabilizada operativamente en 2027.
La segunda etapa se encuentra en construcción y estará lista completamente en 2030. En este caso se trata de 254 MW con una inversión prevista de 2.756 millones, en la que la inmobiliaria ya tiene los recursos suficientes tras su última ampliación de capital. Tras el aumento en Getafe y Álava, se suman 80 MW en Lisboa.
Por último, la fase III añadirá 406 MW para el 2032 y con una inversión estimada de 4.406 millones (todavía sin los recursos necesarios). Esta etapa se completará con más potencia en Álava y Lisboa y los 144 MW nuevos previstos en Zaragoza.
Con estas tres fases, la socimi contará con 724 MW de potencia IT, que aportarán alrededor de 1.140 millones de euros en facturación para 2032 (en estos primeros seis meses de 2026, la inmobiliaria ingresó 291,7 millones en el conjunto de sus negocios).
La fase IV es la que contempla la construcción de otra infraestructura en Navalmoral de la Mata (Cáceres), a su vez dividida en dos etapas, la primera de 200 MW y una adicional de 1,2 GW.