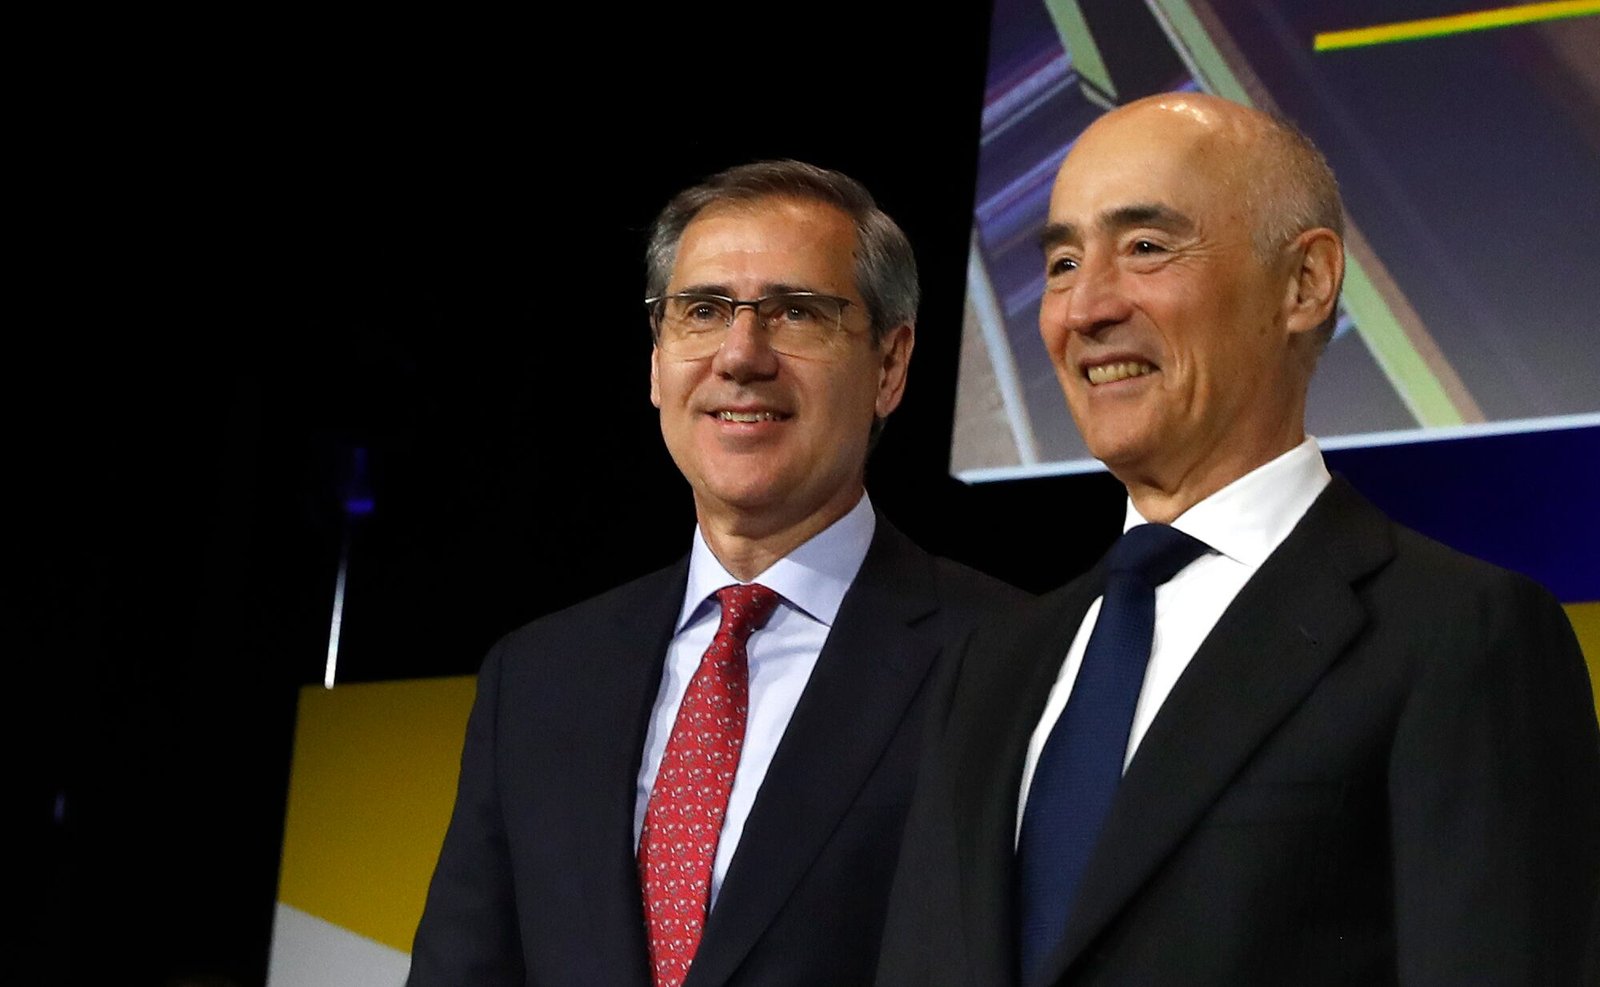
Los analistas bursátiles siguen sin disponer de más detalles sobre la financiación por parte de Ferrovial de la adjudicación multimillonaria del pasado mes de agosto en el estado de Tennessee. El consejero delegado del grupo, Ignacio Madridejos, y el director financiero, Ernesto López Mozo, ampliaron ayer la información disponible sobre las expectativas económicas y la valoración de 34 000 millones de dólares (30, 180 millones de euros) con la que su consorcio se adjudicó la construcción y explotación de los nuevos carriles de peaje en la I-24 frente a Sacyr y al tándem formado por ACS y Acciona. Se trataba de tranquilizar al mercado ante una oferta que superaba con creces a las de sus rivales y en la que las previsiones de tráfico del consorcio adjudicatario son 1, 4 veces superiores a las estimadas por el Departamento de Transporte. Ferrovial también espera obtener una tasa interna de rentabilidad (TIR) de dos dígitos. Es decir, del 10 % o más. Seguir leyendo

El banco eleva en un 45 % la valoración de la acción del grupo de infraestructuras tras conocerse nuevos detalles sobre la autopista adjudicada en Tennessee
Feed de noticias MRSS-S
Los analistas bursátiles siguen esperando más detalles sobre la financiación por parte de Ferrovial de la adjudicación multimillonaria del pasado mes de agosto en el estado de Tennessee. El consejero delegado del grupo, Ignacio Madridejos, y el director financiero, Ernesto López Mozo, ampliaron ayer la información disponible sobre las expectativas económicas y la valoración de 34 000 millones de dólares (30, 180 millones de euros) con la que su consorcio se adjudicó la construcción y explotación de nuevos carriles de peaje en la I-24 frente a Sacyr y al tándem formado por ACS y Acciona. Ante una oferta que superaba con creces a las de sus rivales y en la que las previsiones de tráfico del consorcio ganador son 1, 4 veces superiores a las que había pronosticado el Ministerio de Transporte, se trataba de tranquilizar al mercado. Ferrovial también espera obtener una tasa interna de rentabilidad (TIR) de dos dígitos. Es decir, un 10 % o más. Se trata de mensajes positivos a ojos de las agencias de análisis, pero, por el momento, tal y como informó «Five Days», aún no se han aclarado algunas incógnitas, como la cantidad de capital propio que la empresa tendrá que aportar o el calendario de pagos comprometidos con la Administración. Estas últimas cifras no se harán públicas hasta el verano de 2027, cuando debería cerrarse la financiación de la concesión. Los carriles de peaje dinámico de la I-24 están llamados a aliviar la congestión del tráfico en los alrededores de Nashville, capital y ciudad más poblada de Tennessee. La alta dirección de Ferrovial organizó la reunión con los analistas tras el cierre comercial acordado con el Departamento de Transporte, en el que las partes han aceptado las condiciones de la concesión y el Estado ha obtenido ciertas garantías sobre el cobro de los 24. 8 mil millones (22. 015 millones de euros) de valor de concesión que Ferrovial y sus socios (Transurban y Tikehau Star Infra Capital) incluyeron en su oferta ganadora. Los 9. 2 mil millones restantes corresponden al presupuesto de construcción. Un volumen de inversión de este calibre en un único activo había generado recelos sobre la rentabilidad del mismo y la capacidad del consorcio para llevarlo a buen puerto, especialmente cuando Ferrovial participa ahora en una licitación, también valorada en más de 10 mil millones de dólares, para la autopista I-285 East Express Lanes de Atlanta, Georgia. Bank of America ha publicado un informe en el que destaca una cierta falta de información sobre la nueva incursión de Ferrovial en el mercado estadounidense, pero mantiene su recomendación de compra sobre la acción y le otorga un potencial alcista del 45 %, pasando del precio actual de 46 euros a 67 euros. Los analistas Marcin Wojtal y Jake McCarthy calculan una TIR del 9, 6 % para la I-24, ligeramente inferior a la calculada por Ferrovial, pero consideran muy atractivo un mecanismo de fijación de tarifas que carece de techos establecidos, aunque parte de los aumentos, a partir de un límite, se reservan para el Estado. Se ofrecen multiplicadores de hasta ocho veces para el tráfico intenso. Sobre la TIR mencionada del 9, 6 %, Bank of America establece una variación potencial de entre 150 y 200 puntos básicos, al alza o a la baja, en función de las hipótesis sobre el tráfico, las tarifas, el apalancamiento y el coste de la deuda. El consorcio de la I-24 construirá dos carriles en cada sentido de circulación a lo largo de 42 kilómetros entre Nashville y Murfreesboro. La oferta de 9. 2 mil millones de dólares en obras duplica con creces los 4. 5 mil millones de dólares que el Departamento de Transporte de Tennessee había establecido como presupuesto base. Esta diferencia se ha explicado por elementos extraordinarios incluidos en la oferta, como mejoras en las conexiones viarias con otras carreteras, la provisión de aparcamientos disuasorios o elementos para promover la intermodalidad. El Estado ha previsto ampliaciones en los carriles de peaje dinámico que construirá Ferrovial, algo que no se ha incluido en la propuesta ganadora, pero que ofrece una oportunidad de futuro para el grupo presidido por Rafael del Pino. Las obras, en las que Ferrovial participa a través de su área de construcción, se ejecutarán entre 2029 y 2034. Los posibles sobrecostes quedarán cubiertos por el contrato y por las provisiones. También existe un mecanismo, a modo de protección, contra posibles variaciones en los tipos de interés entre la presentación de la oferta y el cierre financiero. Se especifica que el consorcio deberá abonar 1. 5 mil millones de dólares como parte del valor de la concesión en el momento del cierre financiero. A continuación, se realizarían seis pagos antes de la entrada en servicio, lo que dejaría solo 500 millones de dólares para la fase de explotación de 50 años. La aportación de fondos propios por parte de Ferrovial se compensará con los dividendos generados por el resto de autopistas gestionadas y, en una pequeña parte, podría incorporarse a la deuda corporativa. Madridejos y López Mozo dejaron claro que no se prevén ampliaciones de capital en Ferrovial para hacer frente al esfuerzo que supone la I-24 ni a futuras concesiones. Asimismo, señalaron que las estimaciones del mercado sobre las necesidades de capital son demasiado elevadas. Al igual que en otras autopistas de Ferrovial en EE. UU. , los nuevos carriles de la I-24 contarán con tarifas dinámicas o variables en función de la intensidad del tráfico y de la capacidad para ofrecer circulaciones a velocidades estables. Los límites máximos de las tarifas en los nuevos carriles desaparecen y el operador puede fijar los precios libremente cuando el tráfico es muy intenso en la vía principal o la velocidad desciende por debajo de los niveles predeterminados. Los límites se actualizarán anualmente con el valor más alto entre el 2, 5 %, la media del crecimiento del PIB de Tennessee y la inflación de EE. UU. Ferrovial y sus socios del consorcio se quedarán con el 100 % de los ingresos por peaje hasta el límite máximo establecido. A partir de ese punto, el incremento de los ingresos se repartirá gradualmente con el Departamento de Transporte de Tennessee. Bank of America ha subrayado en su informe que la I-24 tiene un gran potencial de generación de ingresos y que es relativamente sencillo sortear las restricciones tarifarias. El precio objetivo de 67 euros por acción podría revisarse al alza, según Bank of America, si se anunciaran rotaciones de activos, se produjera una recuperación de la economía estadounidense que impulsara el tráfico de pago, un aumento de la inflación que elevara las tasas de los activos concesionados, un aumento de la capacidad de las autopistas gestionadas para repartir dividendos o una refinanciación favorable de la deuda. Entre los riesgos que podrían hacer bajar la valoración se encuentran una disminución de la generación de efectivo por parte del negocio de la construcción, adquisiciones excesivamente caras o un aumento de los tipos de interés.