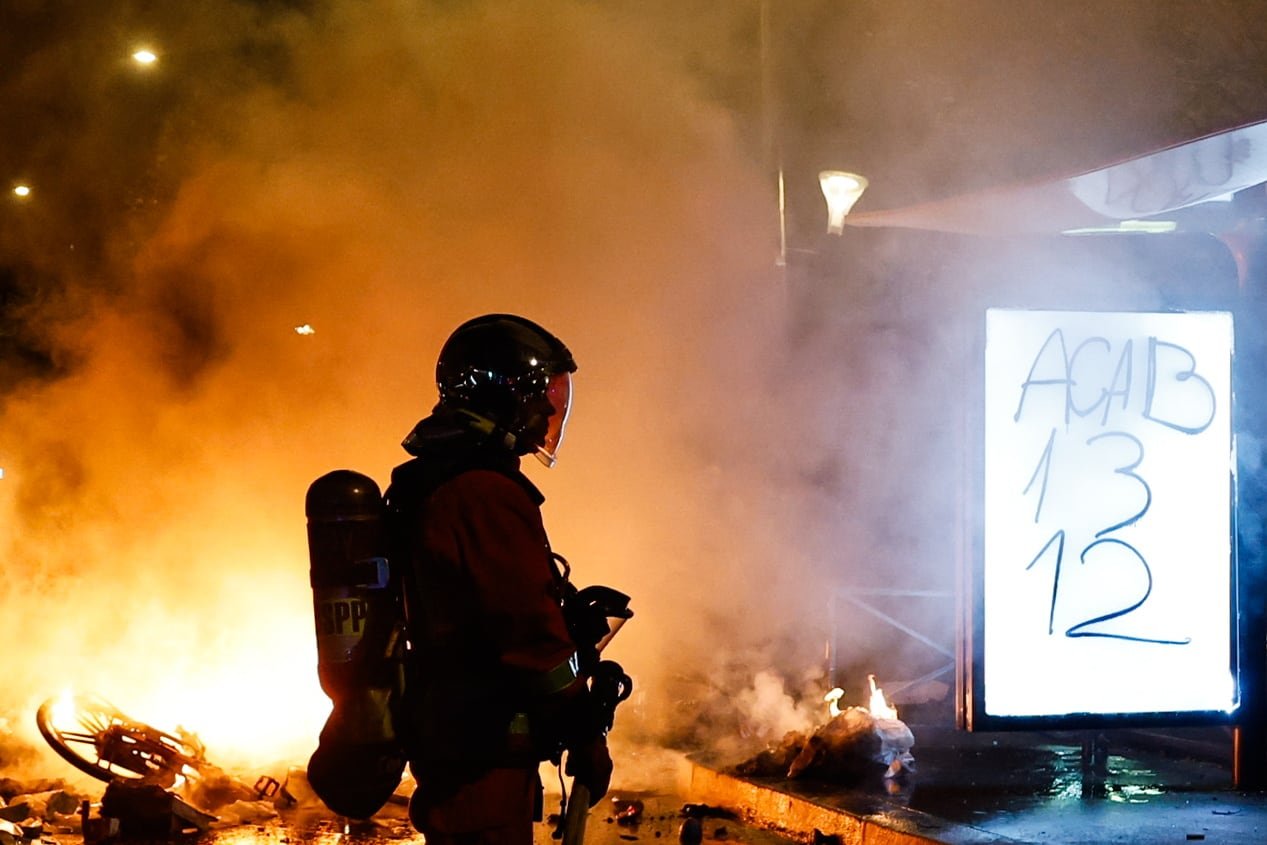
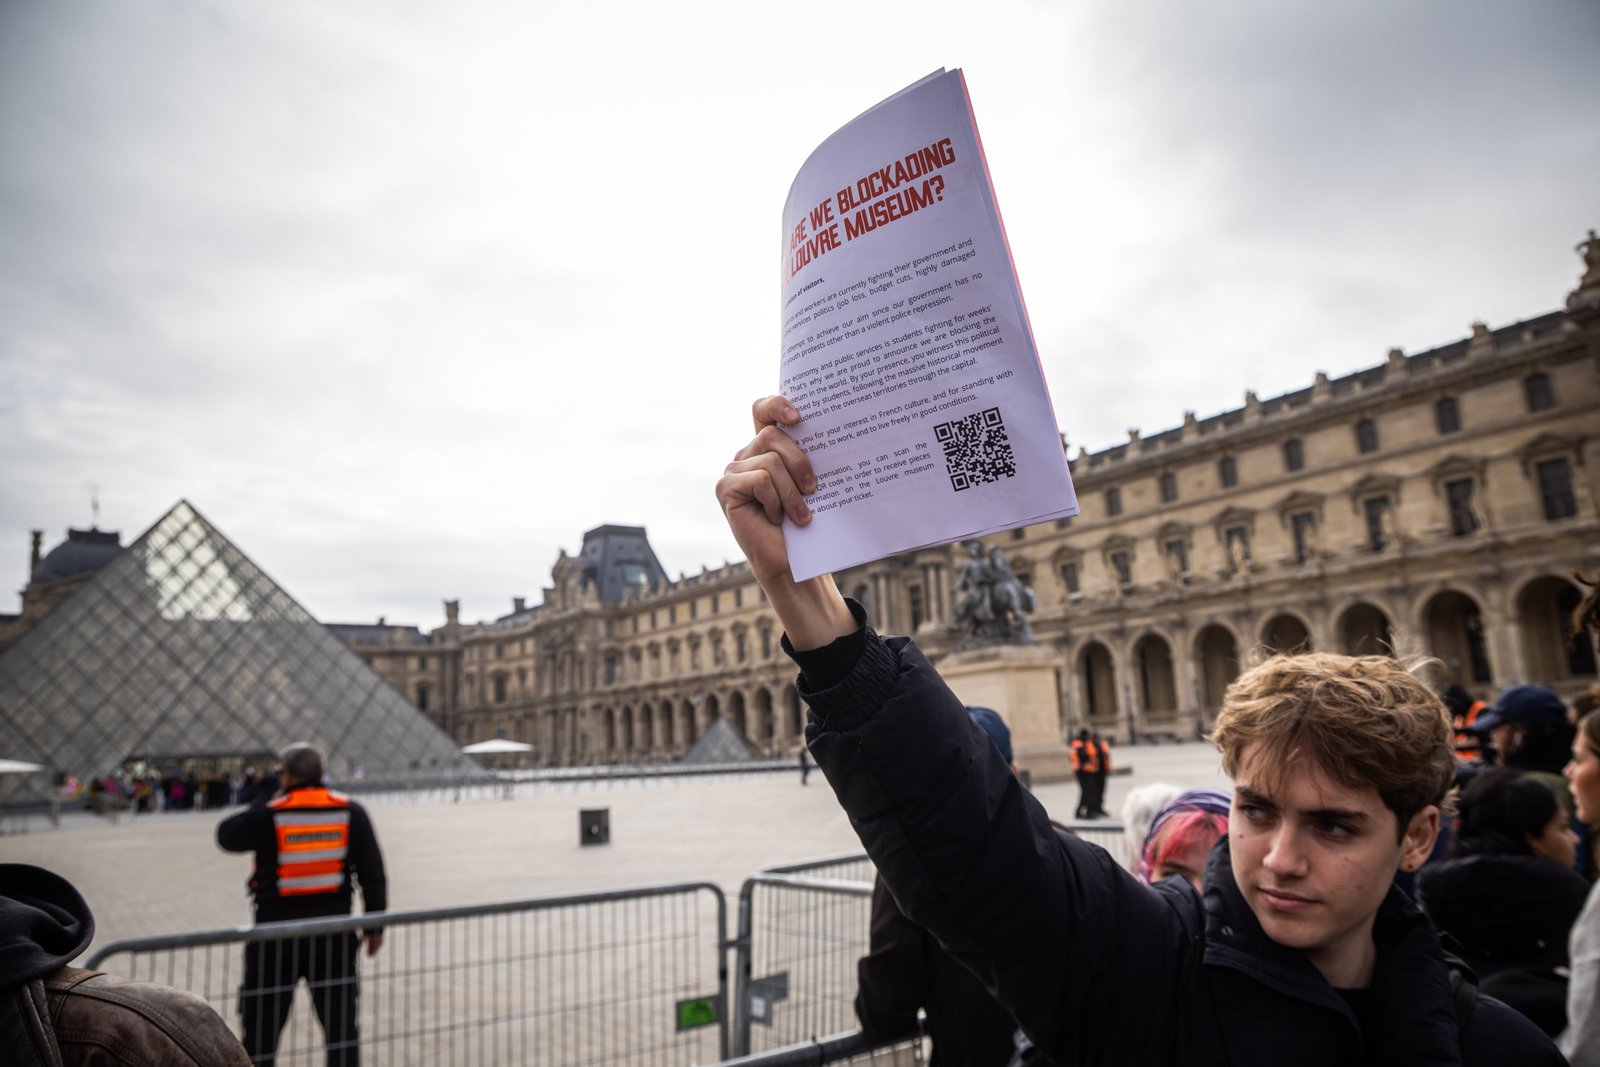
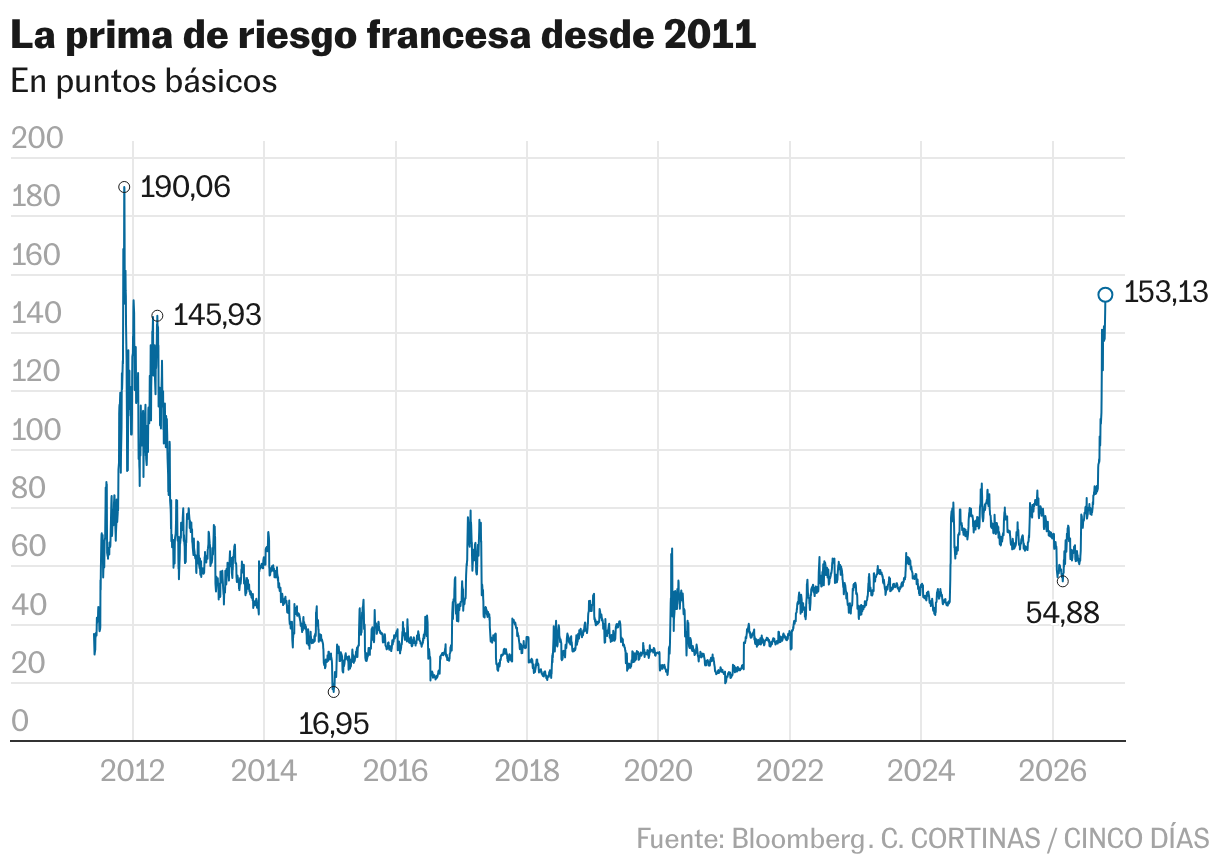
La calma volvió a las calles francesas el lunes por la noche, pero en los mercados la escalada de tensión continúa. La prima de riesgo ha superado este martes la barrera de los 150 puntos, situándose en 153, unos niveles que no se registraban desde hace más de una década, en plena crisis del euro. El rendimiento del bono soberano francés a 10 años se sitúa en el 5 %, a la espera de avances en las negociaciones para intentar sacar adelante los presupuestos del próximo año.
El rendimiento del bono soberano francés a 10 años se sitúa ligeramente por debajo del 5 % debido a las preocupaciones sobre sus cuentas.
Noticias MRSS-S

La calma volvió a las calles francesas el lunes por la noche, pero en los mercados la escalada de tensión continúa. La prima de riesgo ha superado este martes la barrera de los 150 puntos, situándose en 153, unos niveles que no se registraban desde hace más de una década, en plena crisis del euro. El rendimiento del bono soberano francés a 10 años se sitúa en el 5 %, a la espera de avances en las negociaciones para intentar sacar adelante los presupuestos del próximo año.
Olli Rehn, miembro del Consejo de Gobierno del Banco Central Europeo, afirmó este martes que el aumento de la prima de riesgo francesa se debe tanto a factores globales como específicos, con una influencia significativa de los elevados déficits públicos, que en el caso de Francia se sitúan en el 5, 4 % del PIB. «Todos los países de la zona del euro deben controlar sus déficits públicos y garantizar así la sostenibilidad de su deuda», afirmó desde el Parlamento finlandés.
El ministro de Hacienda francés, Roland Lescure, tiene previsto reunirse con las federaciones empresariales, los bancos y las aseguradoras, que tendrán que asumir gran parte de los daños causados por las protestas. Además, Lescure tiene previsto anunciar medidas de apoyo a las empresas directamente afectadas, que ya superan las 3. 000. El índice bursátil de referencia francés ha vuelto a caer este martes un 0, 5 %. En el epicentro de las caídas se encuentra el sector del lujo, después de que, durante los disturbios del fin de semana, fueran saqueados establecimientos de marcas de alta gama como Louis Vuitton, Christian Dior y Rolex. Para estas empresas, los disturbios conllevan diversos riesgos en cuanto a «daños materiales directos, pérdida de ventas durante la campaña prenavideña y el impacto en el turismo», señalan desde XTB.
Los analistas de UBS temen que el escepticismo de los mercados se extienda a otras economías de la zona del euro, con especial atención puesta en Italia —estable en octubre, pero con un aumento de la prima de riesgo del 48 % desde agosto— y en España, que hasta ahora mantiene una prima de riesgo moderada, de 62 puntos, a pesar de los descensos registrados este martes. DNB Carnegia, un banco de inversión líder en los países nórdicos, señala que la situación «reduce la necesidad de subidas rápidas de los tipos de interés» por parte del BCE y, por lo tanto, pospone las siguientes subidas previstas para diciembre y marzo del próximo año.
En Francia, según Benjamin Schroeder, estratega sénior de ING, «la falta de voluntad para tomar decisiones desagradables pero necesarias probablemente mantendrá los diferenciales respecto a los bonos alemanes en una trayectoria que les llevará a poner a prueba los máximos recientes», que ya se sitúan en niveles no vistos desde 2012. Schroeder añade que «las protestas demuestran que cualquier gobierno tendrá dificultades para aplicar reformas ante la resistencia generalizada de la ciudadanía». Ante este panorama, Alvise Lennkh-Yunus, responsable de calificaciones soberanas y del sector público de Scope Ratings, señala que las dificultades para reducir los déficits presupuestarios continuarán: «Estabilizar la ratio de deuda requiere medidas permanentes de al menos entre 100 000 y 120 000 millones de euros. Incluso con un crecimiento de alrededor del 1, 1 % hasta 2031, la ratio de deuda de Francia respecto al PIB aumentará hasta situarse en torno al 130 % en 2031, frente al 116 % en 2025″.
Patrick Barbe, gestor de Neuberger, se muestra más optimista en su último análisis y señala que «las elecciones al Senado en Francia celebradas hace unas semanas confirmaron un cierto grado de estabilidad política, ya que el centro-derecha conservó el control de la cámara alta». «Barbe sostiene que la difícil votación sobre el presupuesto público prevista para este otoño había dado lugar a una posición corta en bonos franceses, pero que la reciente ola de ventas alcanzó un nivel que les ha llevado a volver a una posición neutral».
En las próximas horas, el estratega de ING señala que «probablemente habrá más noticias sobre el presupuesto de 2027, ya que el Parlamento tiene previsto votar por primera vez la sección de ingresos del proyecto de ley de finanzas». Los partidos siguen más preocupados por posicionarse de cara a las próximas elecciones, previstas para dentro de seis meses, que por resolver la cuestión fiscal. «Una votación que, según él, será complicada. Schroeder señala que el Gobierno tiene la opción de eludir al Parlamento para poner en marcha sus planes de consolidación fiscal, pero corre el riesgo de que se presente una moción de censura. La revisión de la calificación de la deuda pública prevista por Moody’s será el próximo reto para los diferenciales franceses a finales de esta semana.
Aunque el secretario del Tesoro de EE. UU. , Scott Bessent, ha descartado un posible efecto de contagio, la agitación social y fiscal de Francia se deja sentir en los mercados a ambos lados del Atlántico. Estamos asistiendo a una fuga de capitales hacia la seguridad que ofrece el territorio estadounidense, alejándose de otros países que suscitan mayor preocupación, afirmó, aunque no sea algo que hubiéramos planeado.