Bankinter es responsable de haber permitido que un tercero ingresara y, posteriormente, cobrara un cheque «sin orden» a nombre de otra persona, según ha determinado el Tribunal Supremo. Se trata de un tipo de cheque diseñado para permanecer en poder del acreedor, en lugar de ser entregado. El Tribunal considera que el banco no cumplió con la «obligación de diligencia especial» que se exige a las entidades bancarias al no confirmar que el tercero tuviera autorización para cobrarlo. Más información
La entidad no cumplió con sus obligaciones de «diligencia especial» exigidas a las entidades bancarias y está obligada a reembolsar la suma al beneficiario legítimo
Noticias MRSS-S
La entidad incumplió el «deber especial de diligencia» exigido a las entidades bancarias y debe devolver el importe a su titular
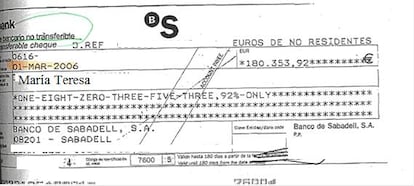



El Tribunal Supremo ha confirmado la responsabilidad de Bankinter por permitir la entrada de un tercero y la posterior recepción de un cheque nominal «no a la orden» cuyo beneficiario era otra persona. Se trata de un tipo de cheque que no está destinado a la circulación, sino a permanecer en poder del acreedor. La Sala considera que el banco incumplió el «deber especial de diligencia» exigido a las entidades bancarias al no comprobar que el tercero estuviera facultado para cobrarlo.
El cheque marrón había sido emitido a nombre de una mujer por un importe superior a 180 000 euros. La beneficiaria se lo había entregado a otra persona para que se lo guardara hasta su regreso de Inglaterra, adonde había tenido que viajar por motivos urgentes, a la espera de un tipo de cambio más favorable. Sin embargo, el tercero, que carecía de la autorización de la titular, ingresó el cheque en la cuenta de una empresa de la que era administrador, abierta en Bankinter.
La entidad autorizó la operación, a pesar de que el título identificaba expresamente a la demandante como beneficiaria e incluía la cláusula «no transferible». El tercero acabó siendo condenado por un delito de apropiación indebida, con la obligación de indemnizar a la mujer con 220 000 euros más los intereses legales.
Posteriormente, la beneficiaria reclamó una indemnización a Bankinter por responsabilidad extracontractual, al considerar que la entidad había actuado con negligencia. Aunque en primera instancia el tribunal desestimó la demanda por prescripción, la Audiencia Provincial de Málaga estimó parcialmente su recurso y condenó al banco a pagar el importe del cheque. El Tribunal Supremo ha desestimado ahora el recurso de Bankinter y ha confirmado su responsabilidad.
El banco debía comprobar quién presentaba el cheque.
A juicio del Tribunal Supremo, los empleados de Bankinter podían y debían haber comprobado, con una simple lectura del documento, que el cheque no era endosable y que la persona que lo presentó al cobro no coincidía con el beneficiario.
En estas circunstancias, los magistrados consideran que la entidad debería haber exigido al portador que acreditara su legitimidad mediante la cesión correspondiente. Sin embargo, Bankinter trató el documento como si se tratara de un cheque endosado y consideró que el portador tenía derecho al pago por el mero hecho de estar en su poder.
«Lo que resulta evidente», señala la sentencia, es que Bankinter ha incumplido «el nivel especial de diligencia exigido a cualquier entidad bancaria en el ejercicio de su actividad y, en particular, a la hora de efectuar o facilitar el pago de cheques».
Por lo tanto, el Tribunal Supremo ha confirmado la sentencia dictada por la Audiencia Provincial de Málaga y obliga a Bankinter a abonar el importe del cheque al beneficiario.
Para comentar con datos completos, introduce tu nombre y apellidos.